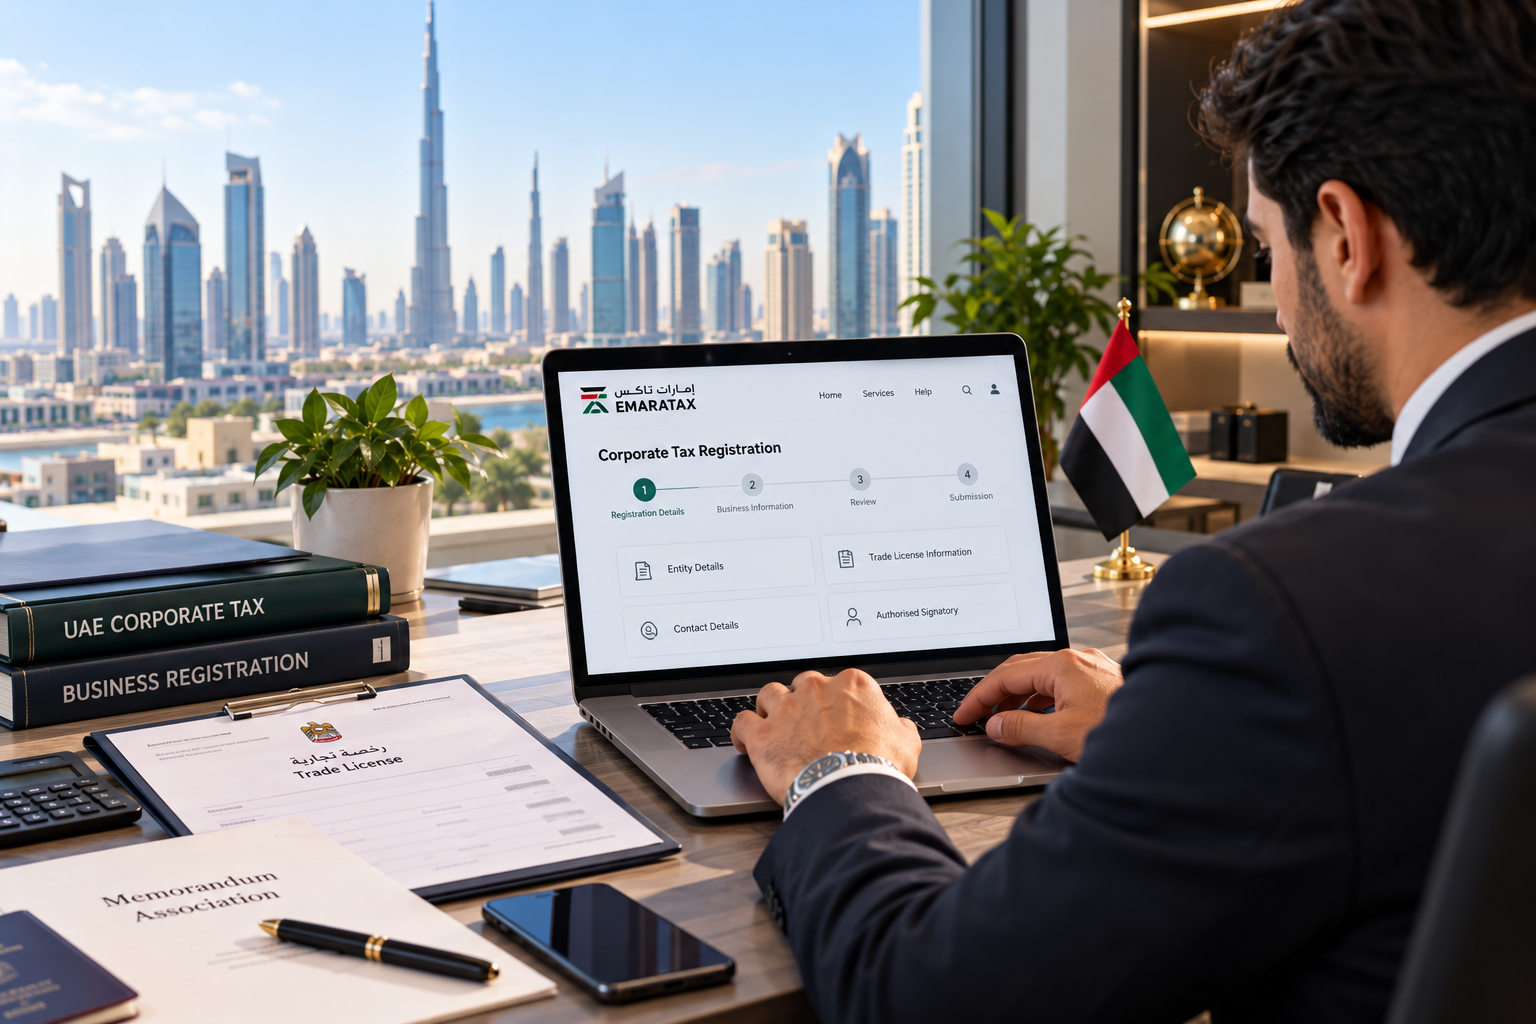
اگر شرکتی را بهتازگی در دبی، ابوظبی یا یکی از مناطق آزاد امارات تاسیس کردهاید، صدور Trade License پایان کارهای مالیاتی شرکت نیست. شرکتهای حقوقی مشمول مالیات شرکتی باید نزد Federal Tax Authority (FTA) برای Corporate Tax ثبتنام کنند و Corporate Tax Registration Number یا TRN بگیرند. برای شرکتی که در امارات در تاریخ ۱ مارس ۲۰۲۴ یا بعد از آن تاسیس شده، قاعده عمومی این است که درخواست ثبت مالیات شرکتی حداکثر ظرف سه ماه از تاریخ تاسیس، ایجاد یا شناسایی شرکت ارائه شود. این الزام برای شرکتهای Mainland و اشخاص مستقر در Free Zone نیز قابل اعمال است.
شرکت تازهتاسیس چه زمانی باید برای Corporate Tax ثبتنام کند؟
برای یک شخص حقوقی مقیم امارات که از ۱ مارس ۲۰۲۴ به بعد در این کشور تاسیس شده است، مهلت درخواست ثبت Corporate Tax برابر با سه ماه از تاریخ Incorporation، Establishment یا Recognition است. برای مثال اگر یک LLC در تاریخ ۱۰ سپتامبر ۲۰۲۶ تاسیس شود، قاعده عمومی به این معناست که درخواست Corporate Tax Registration آن باید حداکثر تا ۱۰ دسامبر ۲۰۲۶ ارائه شود. این مهلت را نباید با پایان سال مالی یا زمان اولین اظهارنامه اشتباه گرفت. ثبتنام مالیاتی یک تعهد مستقل است و از همان ماههای ابتدایی فعالیت شرکت باید در برنامه راهاندازی کسبوکار قرار گیرد.
برای شرکت تازهتاسیس منتظر اولین فروش، سودده شدن یا پایان سال مالی نمانید. مهلت ثبت Corporate Tax برای اشخاص حقوقی جدید بر اساس تاریخ تاسیس شرکت محاسبه میشود، نه رسیدن درآمد به یک عدد مشخص.
آیا شرکتی که هنوز درآمد ندارد هم باید ثبتنام کند؟
برای شرکتهای حقوقی، Corporate Tax Registration مانند ثبت VAT بر اساس رسیدن به یک آستانه مشخص فروش تعریف نشده است. FTA اعلام میکند تمام Taxable Persons باید برای مالیات شرکتی ثبتنام کنند و Corporate Tax Registration Number دریافت کنند؛ در حالی که برای اشخاص حقیقی قواعد متفاوت و آستانه درآمدی جداگانه وجود دارد. بنابراین یک شرکت تازهتاسیس ممکن است هنوز:
فروش نداشته باشد
حساب بانکی آن تازه افتتاح شده باشد
فعالیت تجاری عملیاتی را شروع نکرده باشد
در اولین ماههای فعالیت زیانده باشد
اما اگر در دسته اشخاص مشمول Corporate Tax قرار گیرد، این موارد بهخودیخود الزام ثبتنام را از بین نمیبرند. این نکته با میزان مالیاتی که در آینده پرداخت میشود تفاوت دارد. در نظام عمومی Corporate Tax، بخش درآمد مشمول مالیات تا ۳۷۵٬۰۰۰ درهم با نرخ صفر درصد و بخش مازاد بر آن با نرخ ۹ درصد محاسبه میشود؛ اما صفر بودن مالیات قابل پرداخت لزوما به معنی نداشتن تعهد ثبتنام نیست.
آیا شرکتهای Free Zone هم باید Corporate Tax TRN بگیرند؟
بله. قرار داشتن شرکت در Free Zone به معنی معاف بودن از ثبتنام مالیات شرکتی نیست.
وزارت دارایی و FTA تصریح کردهاند که Free Zone Persons نیز در محدوده Corporate Tax قرار دارند و باید برای مالیات شرکتی ثبتنام کنند و اظهارنامههای مربوط را ارائه دهند. حتی شرکتی که شرایط Qualifying Free Zone Person را دارد و بخشی از درآمد واجد شرایط آن ممکن است مشمول نرخ صفر درصد باشد، همچنان باید تکالیف ثبت و گزارشدهی خود را انجام دهد.
«نرخ صفر درصد برای Qualifying Income» با «عدم نیاز به ثبتنام Corporate Tax» یکسان نیست. شرکت Free Zone ممکن است مالیات صفر داشته باشد، اما همچنان ملزم به ثبتنام و ارائه Tax Return باشد.
TRN مالیات شرکتی چیست؟
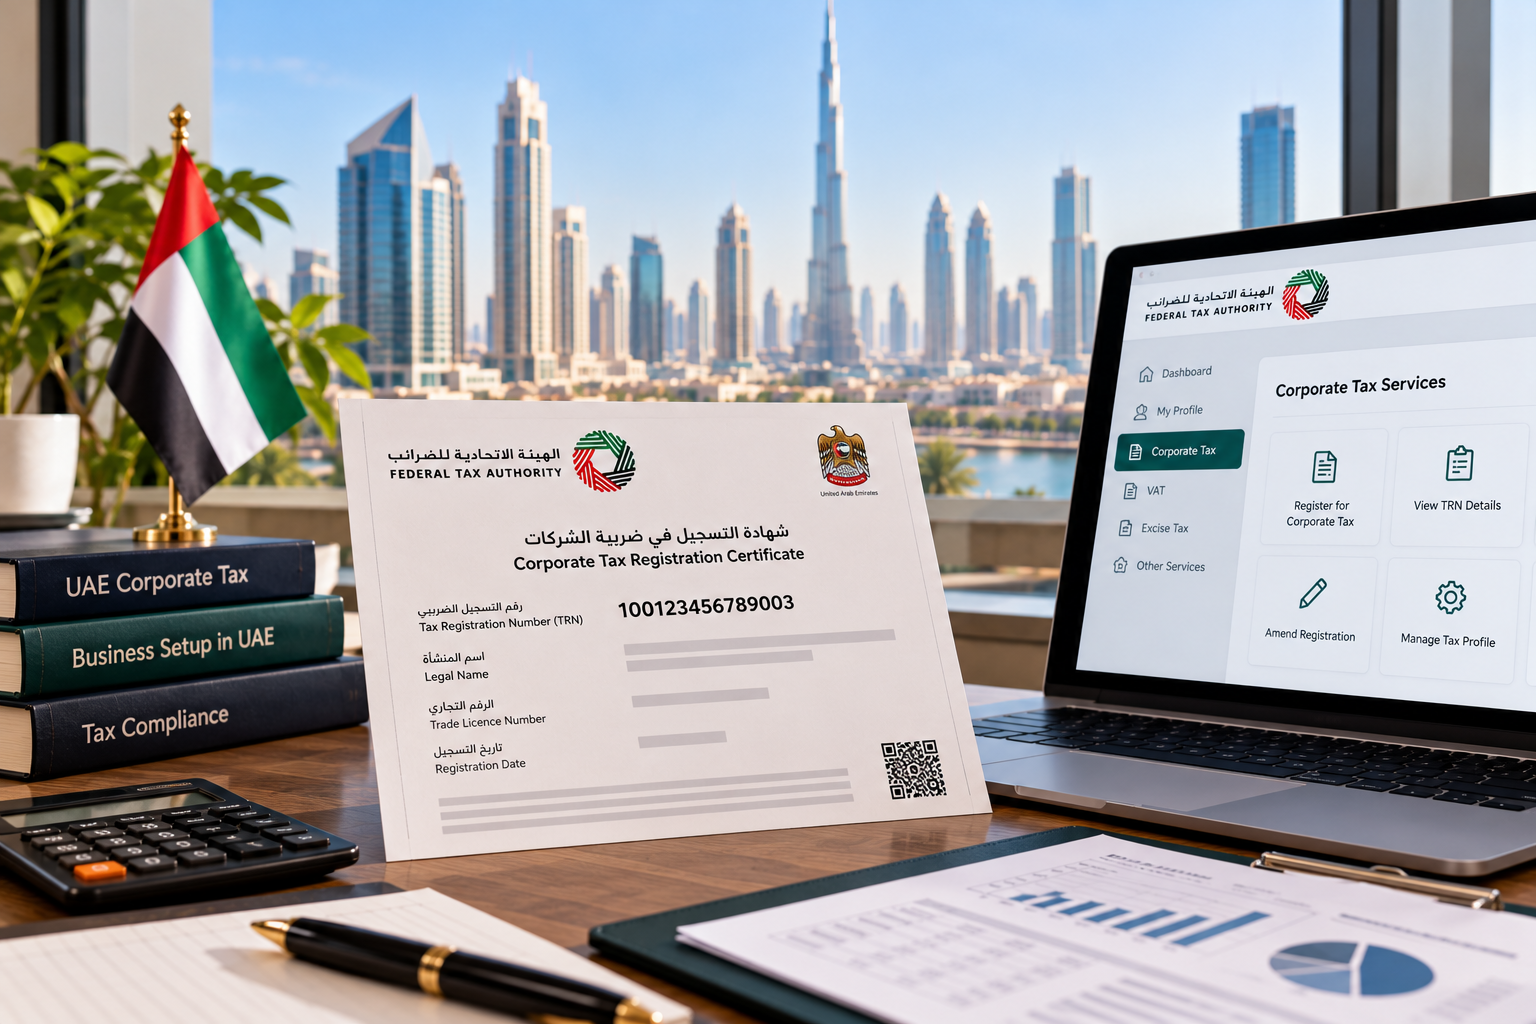
پس از تایید درخواست Corporate Tax Registration، FTA برای شرکت یک Tax Registration Number یا TRN مخصوص Corporate Tax صادر میکند. این شماره نشان میدهد شرکت برای نظام مالیات شرکتی نزد FTA ثبت شده و در مراحل بعدی مانند ارائه اظهارنامه Corporate Tax مورد استفاده قرار میگیرد. TRN را نباید با این موارد اشتباه گرفت:
شناسه | صادرکننده | کاربرد اصلی |
|---|---|---|
Trade License Number | مرجع صدور مجوز یا Free Zone | مجوز فعالیت تجاری شرکت |
Corporate Tax TRN | FTA | شناسایی شرکت برای مالیات شرکتی |
VAT TRN | FTA | شناسایی ثبتشده برای مالیات بر ارزش افزوده |
Commercial Registration Number | مرجع ثبت تجاری | ثبت حقوقی و تجاری شرکت |
بنابراین داشتن Trade License به این معنا نیست که Corporate Tax Registration نیز انجام شده است.
اگر شرکت VAT TRN دارد، باز هم باید برای Corporate Tax ثبتنام کند؟
بله. VAT Registration و Corporate Tax Registration دو فرایند مالیاتی مجزا هستند. FTA صراحتا اعلام کرده است شرکتی که قبلا برای VAT ثبت شده نیز باید در صورت مشمول بودن، برای Corporate Tax ثبتنام کند. شرکت میتواند از همان حساب EmaraTax خود استفاده کند، اما باید Corporate Tax Registration را جداگانه تکمیل کند و پس از تایید، TRN مربوط به Corporate Tax را دریافت کند.
این تفاوت برای شرکتهای تازهتاسیس مهم است، زیرا VAT نیز قواعد ثبت متفاوتی دارد. برای یک شرکت مقیم امارات، ثبت اجباری VAT معمولا زمانی مطرح میشود که ارزش Taxable Supplies و Imports از ۳۷۵٬۰۰۰ درهم عبور کند یا انتظار رود در بازه مقرر از آن عبور کند. در مقابل، این آستانه فروش معیار عمومی ثبت Corporate Tax برای یک شرکت حقوقی نیست.
اگر حسابدار یا مدیر شرکت میگوید «شرکت هنوز به حد VAT نرسیده، پس نیازی به ثبت مالیاتی ندارد»، باید مشخص شود منظور کدام مالیات است. نرسیدن به آستانه VAT بهتنهایی تعهد Corporate Tax Registration را از بین نمیبرد.
برای ثبت Corporate Tax چه مدارکی لازم است؟
بر اساس اطلاعات فعلی FTA، مدارک اصلی Corporate Tax Registration برای شرکت معمولا شامل موارد زیر است:
Certificate of Incorporation
Memorandum of Association (MOA) یا Partnership Agreement در صورت وجود
Commercial Registration Certificate یا مدرک رسمی صادرشده از مرجع مجوزدهنده
Trade License معتبر
مجوز شعب، در صورت وجود
پاسپورت و Emirates ID مالکانی که بیش از ۲۵ درصد مالکیت دارند
پاسپورت و Emirates ID امضاکنندگان مجاز
مدرک اثبات اختیار فردی که درخواست را از طرف شرکت ارائه میکند
FTA مدارک تکمیلی دیگری نیز برای بعضی ساختارهای خاص در نظر گرفته است. مدارک موردنیاز نهایی به نوع Legal Entity و اطلاعات ثبتشده شرکت بستگی دارد. پیش از ارسال درخواست، بهتر است اطلاعاتی مانند نام قانونی شرکت، شماره Trade License، تاریخ تاسیس، ساختار سهامداری، Financial Year و مشخصات Authorized Signatory با مدارک ثبتی تطبیق داده شوند.
ثبتنام Corporate Tax در EmaraTax چگونه انجام میشود؟
مسیر اصلی ثبت مالیات شرکتی، پلتفرم EmaraTax متعلق به FTA است. طبق مراحل فعلی اعلامشده از سوی FTA، روند کلی به این شکل انجام میشود:
1. حساب EmaraTax ایجاد و فعال میشود.
2. کاربر وارد Dashboard میشود.
3. برای شرکت یک Taxable Person Profile ایجاد میشود.
4. گزینه View برای ورود به Taxable Person Account انتخاب میشود.
5. در بخش Corporate Tax از منوی Actions گزینه Register انتخاب میشود.
6. اطلاعات شرکت، فعالیت، مجوز، مالکان و شخص مجاز تکمیل میشود.
7. مدارک موردنیاز بارگذاری میشوند.
8. درخواست برای بررسی FTA ارسال میشود.
9. پس از تایید درخواست، Corporate Tax TRN صادر میشود.
ثبت Corporate Tax از طریق EmaraTax در حال حاضر هزینه دولتی ثبت ندارد. FTA زمان موردنیاز برای تکمیل درخواست توسط کاربر را حدود ۲۵ دقیقه و زمان تخمینی بررسی یک درخواست کامل را حداکثر ۲۰ روز کاری اعلام کرده است. این زمان بررسی از تاریخی محاسبه میشود که درخواست کامل در اختیار FTA قرار گرفته باشد.
سهماهه بودن مهلت ثبتنام به معنی این نیست که ارسال درخواست را تا روز آخر عقب بیندازید. اگر مدارکی ناقص باشند یا FTA اطلاعات بیشتری درخواست کند، پیگیری پرونده زمان بیشتری میبرد.
تاریخ شروع Financial Year را چطور ثبت کنیم؟
یکی از بخشهایی که برای شرکت تازهتاسیس اهمیت دارد، تعیین Financial Year یا سال مالی شرکت است؛ زیرا Tax Period و مهلت اظهارنامههای بعدی بر اساس آن شکل میگیرند. سال مالی باید با اسناد و ساختار حسابداری شرکت هماهنگ باشد. برای بسیاری از شرکتها سال مالی با سال تقویمی منطبق است، اما نمیتوان این موضوع را برای همه شرکتها بهطور خودکار فرض کرد.
تاریخ تاسیس شرکت، مفاد اسناد ثبتی و دوره حسابداری انتخابشده باید هنگام تکمیل اطلاعات Corporate Tax بررسی شوند. ثبت یک Financial Year اشتباه ممکن است بعدا روی Tax Period و موعد اظهارنامه اثر بگذارد.
مهلت ثبتنام با مهلت اظهارنامه مالیاتی چه تفاوتی دارد؟
این دو موعد کاملا متفاوت هستند.
Corporate Tax Registration Deadline زمان ثبت شرکت نزد FTA است. برای شرکت حقوقی تازهتاسیس در امارات، قاعده عمومی سه ماه از تاریخ تاسیس است.
Corporate Tax Return Deadline مربوط به ارائه اظهارنامه پس از پایان Tax Period است. قاعده عمومی فعلی این است که Tax Return و مالیات قابل پرداخت حداکثر طی ۹ ماه از پایان Tax Period ارائه و پرداخت شوند.
برای نمونه فرض کنید شرکتی در ۱ ژوئیه ۲۰۲۶ تاسیس شده و مشمول قاعده سهماهه ثبت است. این شرکت نباید تا موعد اولین اظهارنامه خود برای Corporate Tax Registration صبر کند. ثبتنام باید بر اساس مهلت خودش انجام شود و اظهارنامه موعد مستقل دیگری دارد.
جریمه ثبت دیرهنگام Corporate Tax چقدر است؟
FTA برای تاخیر در Corporate Tax Registration یک جریمه اداری ۱۰٬۰۰۰ درهمی اعلام کرده است. این یعنی اگر شرکت مشمول ثبتنام باشد و درخواست را خارج از مهلت قانونی ارسال کند، ممکن است با این جریمه مواجه شود.
با این حال، از سال ۲۰۲۵ یک طرح برای بخشودگی جریمه Late Registration اجرا شده است. طبق مقررات فعلی این طرح، شخص مشمول میتواند در صورت رعایت شرایط مشخص از جریمه ۱۰٬۰۰۰ درهمی معاف شود؛ مهمترین شرط برای Taxable Person این است که اولین Tax Return حداکثر ظرف هفت ماه از پایان اولین Tax Period ارائه شود. این برنامه شامل افرادی که هنوز ثبتنام نکردهاند یا حتی جریمه را قبلا پرداخت کردهاند نیز میتواند بشود و در صورت احراز شرایط، مبلغ پرداختشده به حساب مالیاتی شخص بازگردانده میشود.
طرح بخشودگی را جایگزین مهلت قانونی ثبتنام نکنید. وظیفه اصلی شرکت همچنان این است که Corporate Tax Registration را در موعد مقرر انجام دهد. شرط هفتماهه یک سازوکار خاص برای بخشودگی Late Registration Penalty است.
آیا یک شرکت تازهتاسیس از همان ابتدا باید ۹ درصد مالیات بپردازد؟
خیر. ثبتنام مالیات شرکتی با پرداخت ۹ درصد مالیات یک چیز نیست. برای شرکتهای عادی تحت رژیم عمومی Corporate Tax:
بخش Taxable Income تا ۳۷۵٬۰۰۰ درهم مشمول نرخ ۰ درصد است
بخش Taxable Income بالاتر از ۳۷۵٬۰۰۰ درهم مشمول نرخ ۹ درصد میشود
بهعنوان مثال اگر Taxable Income یک شرکت در یک Tax Period برابر ۳۰۰٬۰۰۰ درهم باشد، قرار گرفتن آن در نرخ صفر عمومی به معنی این نیست که میتواند Corporate Tax Registration یا Tax Return را نادیده بگیرد.
برای Free Zone Persons نیز محاسبه متفاوت است و باید مشخص شود شرکت شرایط Qualifying Free Zone Person را حفظ کرده و کدام درآمد آن Qualifying Income محسوب میشود.
اشتباهات رایج شرکتهای تازهتاسیس هنگام دریافت TRN
یکی از رایجترین مشکلات این است که مدیر شرکت Trade License را با ثبت مالیاتی یکی میداند. صدور مجوز تجاری بهصورت خودکار به معنی تکمیل Corporate Tax Registration نیست. اشتباهات دیگری که باید از آنها جلوگیری کرد عبارتاند از:
صبر کردن تا شرکت به درآمد برسد؛
استفاده از آستانه VAT برای تصمیمگیری درباره Corporate Tax؛
فرض اینکه شرکت Free Zone نیازی به ثبت ندارد؛
ایجاد Taxable Person Profile با نوع حقوقی اشتباه؛
ثبت تاریخ تاسیس یا Financial Year اشتباه؛
وارد کردن اطلاعات مالکیت متفاوت از MOA یا مدارک شرکت؛
فراموش کردن مالکان بالای ۲۵ درصد؛
ثبت درخواست نزدیک پایان مهلت سهماهه؛
تصور اینکه VAT TRN همان Corporate Tax Registration را پوشش میدهد.
اگر اطلاعات Trade License یا ساختار شرکت بعدا تغییر کند، ممکن است لازم باشد اطلاعات ثبت مالیاتی نیز در EmaraTax اصلاح شود. FTA اعلام کرده است حتی تغییر یا تمدید Trade License میتواند نیازمند Registration Amendment باشد.
چکلیست مالیاتی شرکت جدید در سه ماه اول
برای یک LLC یا Free Zone Company تازهتاسیس، این چکلیست میتواند از جا ماندن ثبت Corporate Tax جلوگیری کند:
تاریخ دقیق Incorporation را ثبت کنید.
مهلت سهماهه Corporate Tax Registration را محاسبه کنید.
EmaraTax Account و Taxable Person Profile را ایجاد کنید.
Trade License، Certificate of Incorporation و MOA را آماده کنید.
مالکان بیش از ۲۵ درصد و Authorized Signatory را مشخص کنید.
Financial Year شرکت را با اسناد حسابداری تطبیق دهید.
درخواست Corporate Tax Registration را قبل از پایان مهلت ارسال کنید.
پس از تایید، Corporate Tax TRN را ثبت و نگهداری کنید.
VAT Registration را جداگانه بر اساس شرایط VAT بررسی کنید.
موعد اولین Tax Return را بر اساس Tax Period شرکت مشخص کنید.
سوابق و مدارک مالی را از ابتدای فعالیت منظم نگه دارید.
قبل از شروع فعالیت شرکت، TRN را در برنامه Compliance قرار دهید
برای شرکت تازهتاسیس در امارات، Corporate Tax Registration نباید به کاری برای پایان سال مالی تبدیل شود. اگر شرکت در امارات از ۱ مارس ۲۰۲۴ به بعد تاسیس شده باشد، سه ماه اول پس از تاسیس بازه کلیدی برای بررسی و تکمیل ثبت مالیات شرکتی است. پس از تایید FTA، Corporate Tax TRN صادر میشود و شرکت میتواند تکالیف بعدی خود را بر اساس Tax Period مشخص مدیریت کند.
همچنین باید Corporate Tax، VAT و مجوز تجاری را سه موضوع مرتبط اما مستقل در نظر گرفت. اگر ساختار شرکت در زمان ثبت شرکت، انتخاب Free Zone یا Mainland و برنامه اقامتی سهامداران همزمان طراحی میشود، بررسی مالیاتی آن نیز بهتر است از ابتدا انجام شود. رزیدنسی ۲۴ در پروندههای مرتبط با ثبت شرکت و راهاندازی کسبوکار در امارات میتواند این بخش را در کنار ساختار کلی راهاندازی شرکت بررسی کند.