تأسيس شركة جديدة في الإمارات لا ينتهي بالحصول على الرخصة التجارية. إذا كانت الشركة شخصًا اعتباريًا خاضعًا لضريبة الشركات، فعليها التسجيل لدى الهيئة الاتحادية للضرائب والحصول على رقم تسجيل ضريبي لضريبة الشركات (TRN) ضمن المهلة المحددة. وبالنسبة إلى الشركات التي تأسست في الإمارات في أو بعد 1 مارس 2024، ترتبط مهلة التسجيل بتاريخ تأسيس الشركة، وليس بتاريخ تحقيق أول إيراد أو أول ربح. لذلك من الأفضل التعامل مع التسجيل الضريبي باعتباره جزءًا من إجراءات ما بعد التأسيس، لا خطوة مؤجلة إلى أن يبدأ النشاط فعليًا.
متى يجب على الشركة الجديدة التسجيل في ضريبة الشركات؟
إذا تأسست الشركة أو أُنشئت أو تم الاعتراف بها في الإمارات في أو بعد 1 مارس 2024، فيجب عليها تقديم طلب التسجيل في ضريبة الشركات خلال ثلاثة أشهر من تاريخ التأسيس أو الإنشاء أو الاعتراف بها. وينطبق ذلك على الأشخاص الاعتباريين الخاضعين للضريبة في الدولة.
على سبيل المثال، إذا تأسست شركة ذات مسؤولية محدودة في دبي بتاريخ 10 أكتوبر 2026، فعليها، في الحالة المعتادة، تقديم طلب التسجيل في ضريبة الشركات في موعد أقصاه 10 يناير 2027.
هذا يعني أن الشركة لا تنتظر حتى:
تصدر أول فاتورة؛
تحقق أول إيراد؛
تحقق أرباحًا؛
تتجاوز أرباحها مبلغًا معينًا.
المهلة بالنسبة إلى الشركة الجديدة ترتبط بتاريخ تأسيس الشخص الاعتباري نفسه.
لا ينبغي الخلط بين حد 375,000 درهم وبين مهلة التسجيل في ضريبة الشركات. هذا المبلغ يُستخدم عند تحديد معدل الضريبة على الدخل الخاضع للضريبة في النظام العام، وليس كحد يجب أن تصل إليه الشركة قبل التسجيل.
ما هو الرقم الضريبي TRN لضريبة الشركات؟
TRN هو رقم التسجيل الضريبي الذي تصدره الهيئة الاتحادية للضرائب للشركة بعد الموافقة على طلب تسجيلها في ضريبة الشركات. ويُستخدم لتعريف الشركة في تعاملاتها المتعلقة بضريبة الشركات، بما في ذلك الإقرارات الضريبية والمراسلات والإجراءات التي تتم عبر النظام الضريبي.
الحصول على TRN لا يعني أن الشركة مطالبة تلقائيًا بدفع ضريبة في اللحظة التي يصدر فيها الرقم. التسجيل الضريبي شيء، ومقدار الضريبة المستحقة شيء آخر. وتُحدد الضريبة لاحقًا بناءً على الدخل الخاضع للضريبة والقواعد التي تنطبق على الشركة خلال فترتها الضريبية.
كما أن مجرد تقديم الطلب لا يعني صدور TRN. تراجع الهيئة الطلب والمستندات أولًا، ثم يصدر رقم التسجيل الضريبي بعد اعتماد التسجيل. وتذكر الهيئة حاليًا أن المدة التقديرية لمعالجة الطلب المكتمل تصل إلى 20 يوم عمل.
احتفظ بالفرق بين طلب التسجيل وصدور TRN. الوفاء بمهلة التسجيل يتعلق بتقديم طلب التسجيل وفق القواعد المقررة، بينما يصدر الرقم بعد مراجعة الهيئة للطلب والموافقة عليه.
هل يجب على شركات المناطق الحرة التسجيل أيضًا؟
نعم. وجود الشركة في منطقة حرة لا يعفيها، بحد ذاته، من التسجيل في ضريبة الشركات. توضح وزارة المالية أن الأشخاص الخاضعين للضريبة في المناطق الحرة ملزمون بالتسجيل والحصول على رقم تسجيل ضريبي لضريبة الشركات، حتى عندما تكون الشركة مؤهلة للاستفادة من معدل 0% على الدخل المؤهل باعتبارها شخصًا مؤهلًا قائمًا في المنطقة الحرة.
وهذه نقطة مهمة لأن البعض يربط بين معدل الضريبة والتسجيل. الشركة قد تستفيد من معاملة ضريبية بنسبة 0% على جزء من دخلها وفق شروط نظام المناطق الحرة، ومع ذلك تظل مطالبة بالامتثال لمتطلبات التسجيل والإقرار الضريبي وغيرها من الالتزامات ذات الصلة.
تأسيس الشركة في منطقة حرة لا يعني تلقائيًا أن جميع أرباحها تخضع لضريبة بنسبة 0%. الاستفادة من نظام Qualifying Free Zone Person مرتبطة بشروط محددة وطبيعة الدخل والأنشطة والمعاملات التي تقوم بها الشركة.
ما المستندات المطلوبة لتسجيل شركة جديدة في ضريبة الشركات؟
تعتمد التفاصيل على الشكل القانوني للشركة، لكن الهيئة الاتحادية للضرائب تذكر ضمن مستندات التسجيل الأساسية للشخص الاعتباري ما يلي:
شهادة التأسيس؛
عقد التأسيس أو اتفاقية الشراكة، عند توفرها أو انطباقها؛
شهادة السجل التجاري أو مستند رسمي صادر عن جهة الترخيص؛
الرخصة التجارية السارية ورخص الفروع إن وجدت؛
مستندات الهوية المطلوبة للمالكين الذين تتجاوز حصتهم 25% وللمفوضين بالتوقيع؛
ما يثبت صلاحية الشخص المفوض بالتوقيع.
وتقبل الهيئة المستندات المطلوبة في طلب التسجيل وفق المواصفات المحددة في خدمة التسجيل. وقد تطلب معلومات أو وثائق إضافية بحسب الهيكل القانوني للشركة أو البيانات المقدمة في الطلب.
من الأفضل قبل بدء الطلب التأكد من تطابق الاسم القانوني للشركة ورقم الرخصة وتاريخ التأسيس وبيانات المساهمين والمفوض بالتوقيع مع المستندات الرسمية. الأخطاء في هذه البيانات قد تؤدي إلى طلب معلومات إضافية وتأخير معالجة التسجيل.
كيف تسجل الشركة في ضريبة الشركات عبر EmaraTax؟
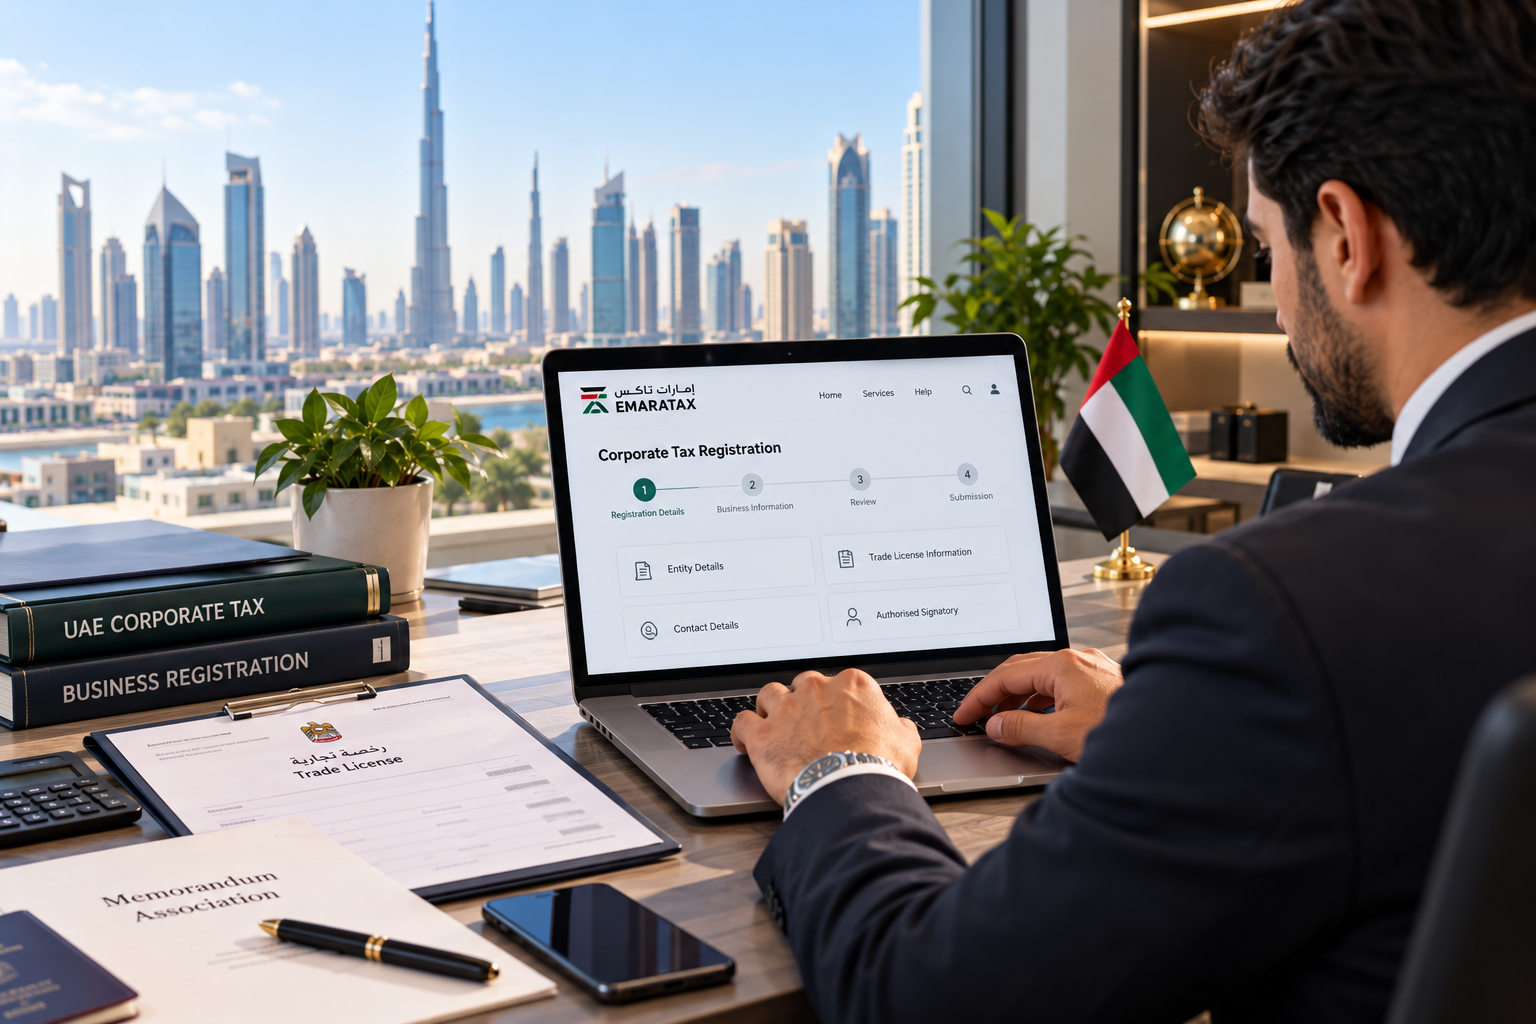
تتم خدمة التسجيل إلكترونيًا من خلال EmaraTax التابعة للهيئة الاتحادية للضرائب. وتعرض الهيئة حاليًا خدماتها الرقمية من خلال نظام الدخول المعتمد لديها، بما في ذلك UAE Pass، ثم تتم إدارة ملف الشركة وطلبات الضرائب داخل EmaraTax.
بعد الدخول، تسير العملية الأساسية على النحو الآتي:
1. إنشاء أو فتح حساب الشركة على EmaraTax.
2. إنشاء ملف للشخص الخاضع للضريبة إذا لم يكن موجودًا.
3. الدخول إلى ملف الشركة.
4. اختيار قسم ضريبة الشركات.
5. اختيار التسجيل.
6. إدخال بيانات الشركة، الترخيص، الملكية، النشاط والفترة المالية المطلوبة.
7. تحميل المستندات الداعمة.
8. مراجعة البيانات وإرسال الطلب إلى الهيئة.
9. متابعة حالة الطلب والرد على أي طلب لمعلومات إضافية.
10. بعد الموافقة، تحصل الشركة على TRN لضريبة الشركات.
بحسب بطاقة الخدمة الحالية للهيئة، التسجيل نفسه مجاني، والوقت التقديري اللازم لتعبئة الطلب نحو 25 دقيقة إذا كانت المعلومات والمستندات جاهزة. أما مراجعة الطلب المكتمل من جانب الهيئة فيُقدر لها ما يصل إلى 20 يوم عمل.
تجهيز بيانات المساهمين والمفوض بالتوقيع والرخصة وعقد التأسيس قبل بدء الطلب يقلل الحاجة إلى إيقاف التسجيل للبحث عن مستندات أو تعديل بيانات أساسية.
إذا كانت الشركة مسجلة في VAT، هل تحتاج إلى تسجيل جديد لضريبة الشركات؟
نعم. التسجيل في ضريبة القيمة المضافة لا يغني عن التسجيل في ضريبة الشركات.
إذا كانت الشركة لديها بالفعل ملف على EmaraTax بسبب تسجيلها في VAT أو ضريبة أخرى، يمكن استخدام ملفها الحالي للوصول إلى خدمة ضريبة الشركات وتقديم طلب التسجيل، بدل إنشاء هوية جديدة للشركة. لكن يظل تقديم طلب تسجيل ضريبة الشركات مطلوبًا إذا كانت الشركة من الأشخاص الملزمين بالتسجيل، وبعد الموافقة يصدر لها رقم تسجيل لأغراض ضريبة الشركات.
السبب هو أن ضريبة القيمة المضافة وضريبة الشركات نظامان مختلفان. VAT تتعلق أساسًا بالتوريدات الخاضعة للضريبة، بينما ضريبة الشركات تتعلق بالدخل الخاضع للضريبة للشخص الخاضع وفق قانون ضريبة الشركات.
هل الشركة التي لم تحقق أي إيرادات تحتاج إلى التسجيل؟
في حالة الشركة الإماراتية الجديدة التي تعد شخصًا اعتباريًا خاضعًا للضريبة، عدم وجود إيرادات في الأشهر الأولى لا يلغي التزام التسجيل.
فالقاعدة الخاصة بالشركات المؤسسة في الإمارات في أو بعد 1 مارس 2024 تحدد ثلاثة أشهر من تاريخ التأسيس للتقدم بطلب التسجيل. ولا تربط هذه المهلة ببلوغ حجم مبيعات أو أرباح معين.
وهذا يختلف عن بعض القواعد التي قد يكون أصحاب الأعمال على دراية بها من ضريبة القيمة المضافة، حيث توجد حدود رقمية للتسجيل. لذلك فإن انتظار وصول الشركة إلى حجم مبيعات معين قبل التفكير في ضريبة الشركات قد يؤدي إلى تجاوز مهلة التسجيل.
هل الحصول على TRN يعني أن الشركة ستدفع 9% ضريبة؟
ليس بالضرورة.
بالنسبة إلى الخاضعين للنظام العام لضريبة الشركات، يخضع الجزء من الدخل الخاضع للضريبة الذي لا يتجاوز 375,000 درهم لمعدل 0%، بينما يخضع الجزء الذي يتجاوز هذا المبلغ لمعدل 9% وفق القواعد المعمول بها.
على سبيل المثال، إذا كان الدخل الخاضع للضريبة لشركة في فترة ضريبية، بعد إجراء التعديلات المقررة، يبلغ 300,000 درهم، فإن وجود TRN وتقديم الإقرار لا يعني في حد ذاته وجود ضريبة بنسبة 9%.
أما إذا بلغ الدخل الخاضع للضريبة، في مثال افتراضي مبسط، 500,000 درهم، فإن المعدل العام البالغ 9% يتعلق بالجزء الذي يتجاوز 375,000 درهم، وليس بإجمالي المبلغ بالكامل.
وتوجد قواعد مختلفة قد تؤثر في النتيجة بالنسبة إلى بعض الشركات، مثل الأشخاص المؤهلين القائمين في المناطق الحرة أو الحالات التي تنطبق عليها إعفاءات أو أحكام خاصة.
ماذا يحدث إذا تأخرت الشركة في التسجيل؟
تفرض الهيئة الاتحادية للضرائب حاليًا غرامة إدارية قدرها 10,000 درهم على التأخر في تقديم طلب التسجيل في ضريبة الشركات ضمن الموعد المحدد.
وفي الوقت نفسه، ما زالت الهيئة تعرض مبادرة للإعفاء من غرامة التأخر في التسجيل عند استيفاء شروطها. ومن أبرز هذه الشروط أن يقدم الخاضع للضريبة إقراره الضريبي الأول خلال سبعة أشهر من نهاية الفترة الضريبية الأولى. وتشمل المبادرة وفق الهيئة من سجل متأخرًا، ومن لم يسجل بعد، وكذلك الحالات التي فُرضت عليها الغرامة سواء تم سدادها أم لا، بشرط استيفاء شروط الإعفاء.
لا تعتمد على مبادرة الإعفاء باعتبارها بديلًا عن التسجيل في الموعد. الأصل هو تقديم طلب التسجيل ضمن المهلة القانونية، لأن أهلية الإعفاء من الغرامة مرتبطة بشروط ومواعيد إضافية يجب استيفاؤها.
متى يجب تقديم أول إقرار لضريبة الشركات؟
بعد التسجيل والحصول على TRN، يجب على الشركة متابعة الفترة الضريبية المحددة لها، لأن الإقرار الضريبي وضريبة الشركات المستحقة مرتبطان بنهاية تلك الفترة.
القاعدة العامة هي تقديم إقرار ضريبة الشركات خلال تسعة أشهر من نهاية الفترة الضريبية ذات الصلة، وعادةً يكون الموعد نفسه هو الموعد النهائي لسداد الضريبة المستحقة عن تلك الفترة.
فإذا انتهت السنة المالية للشركة في 31 ديسمبر، يكون الموعد العام لتقديم الإقرار عن تلك الفترة بعد تسعة أشهر، ما لم تنطبق قاعدة أو حالة خاصة.
لكن إذا كانت الشركة تحاول الاستفادة من مبادرة الإعفاء من غرامة التأخر في التسجيل، فهناك شرط أقصر يتعلق بالإقرار الأول، وهو تقديمه خلال سبعة أشهر من نهاية الفترة الضريبية الأولى للاستفادة من الإعفاء.
هل يحتاج فرع الشركة إلى TRN مستقل؟
إذا كان الفرع داخل الإمارات تابعًا لشركة إماراتية وكان مجرد امتداد للشخص الاعتباري نفسه، فلا يُعامل عادةً كشخص قانوني منفصل لأغراض ضريبة الشركات، ولذلك لا يحتاج إلى تسجيل مستقل أو إقرار منفصل عن المكتب الرئيسي.
لكن يجب عدم تطبيق هذه القاعدة تلقائيًا على فرع شركة أجنبية، لأن وضع الشركة غير المقيمة ومنشأتها الدائمة في الإمارات يخضع لقواعد مختلفة.
لهذا ينبغي أولًا تحديد ما إذا كان الكيان:
شركة إماراتية مستقلة؛
فرعًا لشركة إماراتية؛
فرعًا أو منشأة دائمة لشركة أجنبية؛
شركة في منطقة حرة؛
أو شكلًا قانونيًا آخر.
هذا التصنيف يؤثر في طريقة التسجيل والمسؤوليات الضريبية.
أكثر الأخطاء شيوعًا عند تسجيل شركة جديدة
من الأخطاء التي يمكن تجنبها بسهولة الانتظار حتى تبدأ الشركة بتحقيق أرباح قبل التسجيل. بالنسبة إلى الشركة الجديدة الخاضعة للضريبة، قد تبدأ مهلة التسجيل من تاريخ التأسيس بغض النظر عن مستوى النشاط الفعلي.
كذلك تظهر مشكلات عندما تكون بيانات الرخصة أو الاسم القانوني أو المالكين مختلفة عما هو مسجل في المستندات الرسمية، أو عندما يُستخدم ملف غير صحيح داخل EmaraTax.
ومن المفيد التحقق قبل إرسال الطلب من:
تاريخ التأسيس والموعد النهائي للتسجيل؛
الشكل القانوني الصحيح للشركة؛
جميع الرخص والفروع المرتبطة بالشخص الاعتباري؛
بيانات المالكين والمساهمين؛
الشخص المفوض بالتوقيع؛
السنة المالية للشركة؛
ما إذا كانت الشركة في منطقة حرة وشروط وضعها الضريبي؛
وجود تسجيل سابق في VAT أو أي تسجيل ضريبي آخر.
عند تأسيس الشركة ضمن ملف أوسع يشمل الإقامة وهيكلة النشاط وفتح الشركة في الإمارات، يمكن لـ Residency24 المساعدة في دراسة ارتباط هذه الإجراءات ببعضها، مع بقاء الالتزامات الضريبية نفسها خاضعة لقواعد الهيئة الاتحادية للضرائب ووضع كل شركة.
ما الذي يجب ترتيبه مباشرة بعد تأسيس الشركة؟
أفضل طريقة لتجنب مشكلة التسجيل هي ألا يُعامل TRN كإجراء يمكن تأجيله إلى مرحلة تشغيل الشركة. بمجرد صدور مستندات التأسيس، يجب تحديد تاريخ انتهاء مهلة التسجيل، وتجهيز ملف EmaraTax والمستندات المطلوبة، ثم التأكد من السنة المالية التي ستُستخدم لاحقًا في الإقرار الضريبي.
بعد صدور TRN، ينتقل التركيز إلى المحاسبة وحفظ السجلات وتحديد الفترة الضريبية والاستعداد للإقرار الأول. والأهم هو الفصل بين ثلاثة أمور مختلفة: التسجيل في ضريبة الشركات، حساب الضريبة المستحقة، وتقديم الإقرار الضريبي؛ فلكل منها قواعد ومواعيد مستقلة.
الأسئلة الشائعة
هل يجب على الشركة الجديدة التسجيل خلال ثلاثة أشهر حتى إذا لم تبدأ النشاط؟
نعم، إذا كانت شخصًا اعتباريًا تأسس في الإمارات في أو بعد 1 مارس 2024 ويخضع لضريبة الشركات، فإن المهلة العامة لتقديم طلب التسجيل هي ثلاثة أشهر من تاريخ التأسيس، وليست من تاريخ أول إيراد.
هل تحصل الشركة على TRN فور تقديم الطلب؟
لا. يُقدَّم طلب التسجيل أولًا وتراجعه الهيئة الاتحادية للضرائب. بعد الموافقة على التسجيل يصدر رقم TRN الخاص بضريبة الشركات، وقد تطلب الهيئة معلومات إضافية إذا كان الطلب غير مكتمل.
هل تحتاج شركة المنطقة الحرة إلى TRN؟
نعم، إذا كانت من الأشخاص الخاضعين للضريبة. ويشمل واجب التسجيل الأشخاص القائمين في المناطق الحرة، حتى إذا كانت الشركة تستوفي شروط الاستفادة من معدل 0% على الدخل المؤهل.
هل TRN لضريبة الشركات هو نفسه التسجيل في VAT؟
لا. التسجيل في VAT لا يحل محل التسجيل في ضريبة الشركات. الشركة المسجلة في VAT يمكنها استخدام حسابها الحالي على EmaraTax لتقديم طلب ضريبة الشركات، لكنها تحتاج إلى إكمال التسجيل الخاص بضريبة الشركات.
ما غرامة التأخر في التسجيل في ضريبة الشركات؟
تبلغ الغرامة الإدارية للتأخر في التسجيل حاليًا 10,000 درهم. وتوجد مبادرة للإعفاء منها عند استيفاء الشروط المعلنة من الهيئة، ومن بينها تقديم الإقرار الأول خلال سبعة أشهر من نهاية الفترة الضريبية الأولى.